

Investovanie a finančná gramotnosť Slovákov
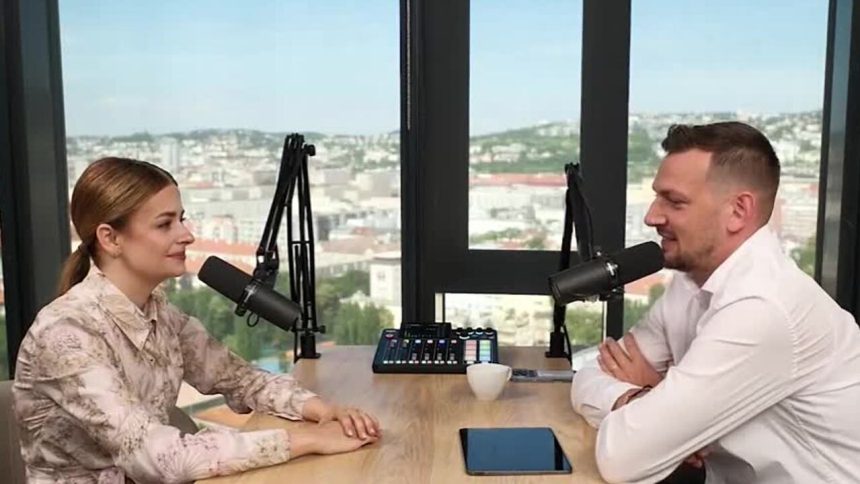
Úryvok rozhovoru s výkonným riaditeľom Finančného kompasu Matejom Dobišom odhaľuje, že Slováci nemajú investovanie zakorenené vo svojej kultúre. Podľa Dobiša sú mladí ľudia odrádzaní od investovania kvôli zložitosti a nedostatočnej finančnej gramotnosti. Na otázku, čo by mali o financiách vedieť, zdôraznil, že len málokto sa o tento aspekt života zaujíma aktívne. Mladí, ktorí po štúdiu nastupujú do bankového sektora, si rýchlo uvedomia, že práca s financiami je skôr obchodná činnosť a nie striktne o číslach. Významným problémom je pre nich aj nedostupnosť bývania, čo vedie k tomu, že zostávajú dlhšie u svojich rodičov.
Rovnica medzi skôr začatým investovaním a úspechom
Dobiš varuje, že ak mladý človek začne s odkladaním aj malých súm peňazí skôr ako v neskoršom veku, môže dosiahnuť lepšie výsledky. Ak 20-ročný jedinec investuje 50 eur mesačne, v starobe môže mať vyšší majetok ako niekto, kto začne investovať neskôr s väčšími sumami. Dôležité je predovšetkým dlhodobé a pravidelné investovanie. Mladí často podliehajú lákavým ponukám, ako sú kryptomeny, kde sľubujú rýchle zhodnotenie bez dostatočného uváženia rizík.
Investovanie do zlata a akcií
Matej Dobiš tiež hodnotí zlato ako investičnú alternatívu s myšlienkou, že je potrebné byť obozretný pri jeho predaji. Mnohí investori nevenujú dostatočnú pozornosť hodnoteniu zlata a podľahnú lákavým možnostiam. V diskusii sa zároveň zameriava na akcie, pričom zdôrazňuje výhody investovania do akciových indexov, čo umožňuje diverzifikáciu investičného portfólia a redukuje riziko strát. Na druhej strane, konkrétne akcie môžu byť veľmi volatile, a tak je potrebné mať na pamäti dlhodobé stratégiu a trpezlivosť.
Samostatné investovanie a pomoc odborníkov
Dobiš varuje pred emocionálnym rozhodovaním pri investovaní a poukazuje na dôležitosť finančných poradcov, ktorí pomáhajú udržiavať disciplínu. Kľúčové problémy v investovaní definoval ako strach, chamtivosť a nedostatok disciplíny. Ak má investor stagnujúce financie, mal by sa skôr vyhnúť emocionálnym rozhodnutiam a počkať na vhodnejšie obdobie na investície. Vhodná podpora zo strany odborníka môže zahŕňať aj úpravy existujúcich investičných stratégií.
Budúcnosť a plány na dôchodok
Dobiš zdôrazňuje, že plánovanie na dôchodok nie je len otázkou súčasného stavu, ale aj predpokladanej inflácie a ekonomických premien v budúcnosti. Ak niekto predpokladá, že po dosiahnutí dôchodku mu bude stačiť určitá suma, mal by si uvedomiť, že táto suma bude mať v budúcnosti podstatne nižšiu hodnotu. Je preto dôležité začať včas s investovaním a prípravou na dôchodok, aby sa zabezpečil aspoň podobný životný štandard.


